

Không phải mọi khoản thu của trường học công lập đều phải chịu thuế. Tùy tính chất từng khoản thu, hoạt động giáo dục, nuôi dạy trẻ, thu hộ – chi hộ hoặc một số dịch vụ sự nghiệp công có thể thuộc diện không chịu hoặc được miễn thuế; trong khi các hoạt động dịch vụ ngoài giáo dục như trông giữ xe, cho thuê mặt bằng, bán hàng, thanh lý tài sản... cần được xác định riêng để thực hiện nghĩa vụ thuế theo quy định. Việc phân loại đúng từng nguồn thu có ý nghĩa quan trọng đối với các cơ sở giáo dục công lập trong công tác kế toán, kê khai thuế và lập hóa đơn điện tử.
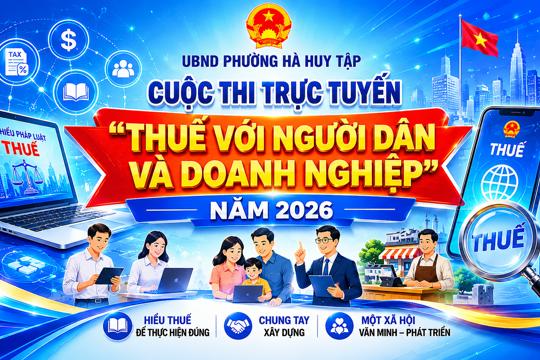
Nhằm góp phần nâng cao nhận thức pháp luật về thuế, tăng cường phổ biến, giáo dục pháp luật trong Nhân dân, doanh nghiệp, hộ kinh doanh và các tổ chức trên địa bàn, UBND phường Hà Huy Tập tích cực hưởng ứng và tuyên truyền Cuộc thi trực tuyến “Thuế với người dân và doanh nghiệp” năm 2026. Cuộc thi là hoạt động thiết thực nhằm giúp người dân, doanh nghiệp, hộ kinh doanh tìm hiểu sâu hơn về chính sách, pháp luật thuế; nâng cao ý thức chấp hành nghĩa vụ thuế; đồng thời xây dựng môi trường kinh doanh minh bạch, lành mạnh, góp phần thúc đẩy phát triển kinh tế - xã hội.
Ngày 13/5/2026, Bộ Tài chính đã ban hành Thông tư 50/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 18/2026/TT-BTC ngày 5/3/2026 của Bộ trưởng Bộ Tài chính quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, trong đó có những điểm mới: